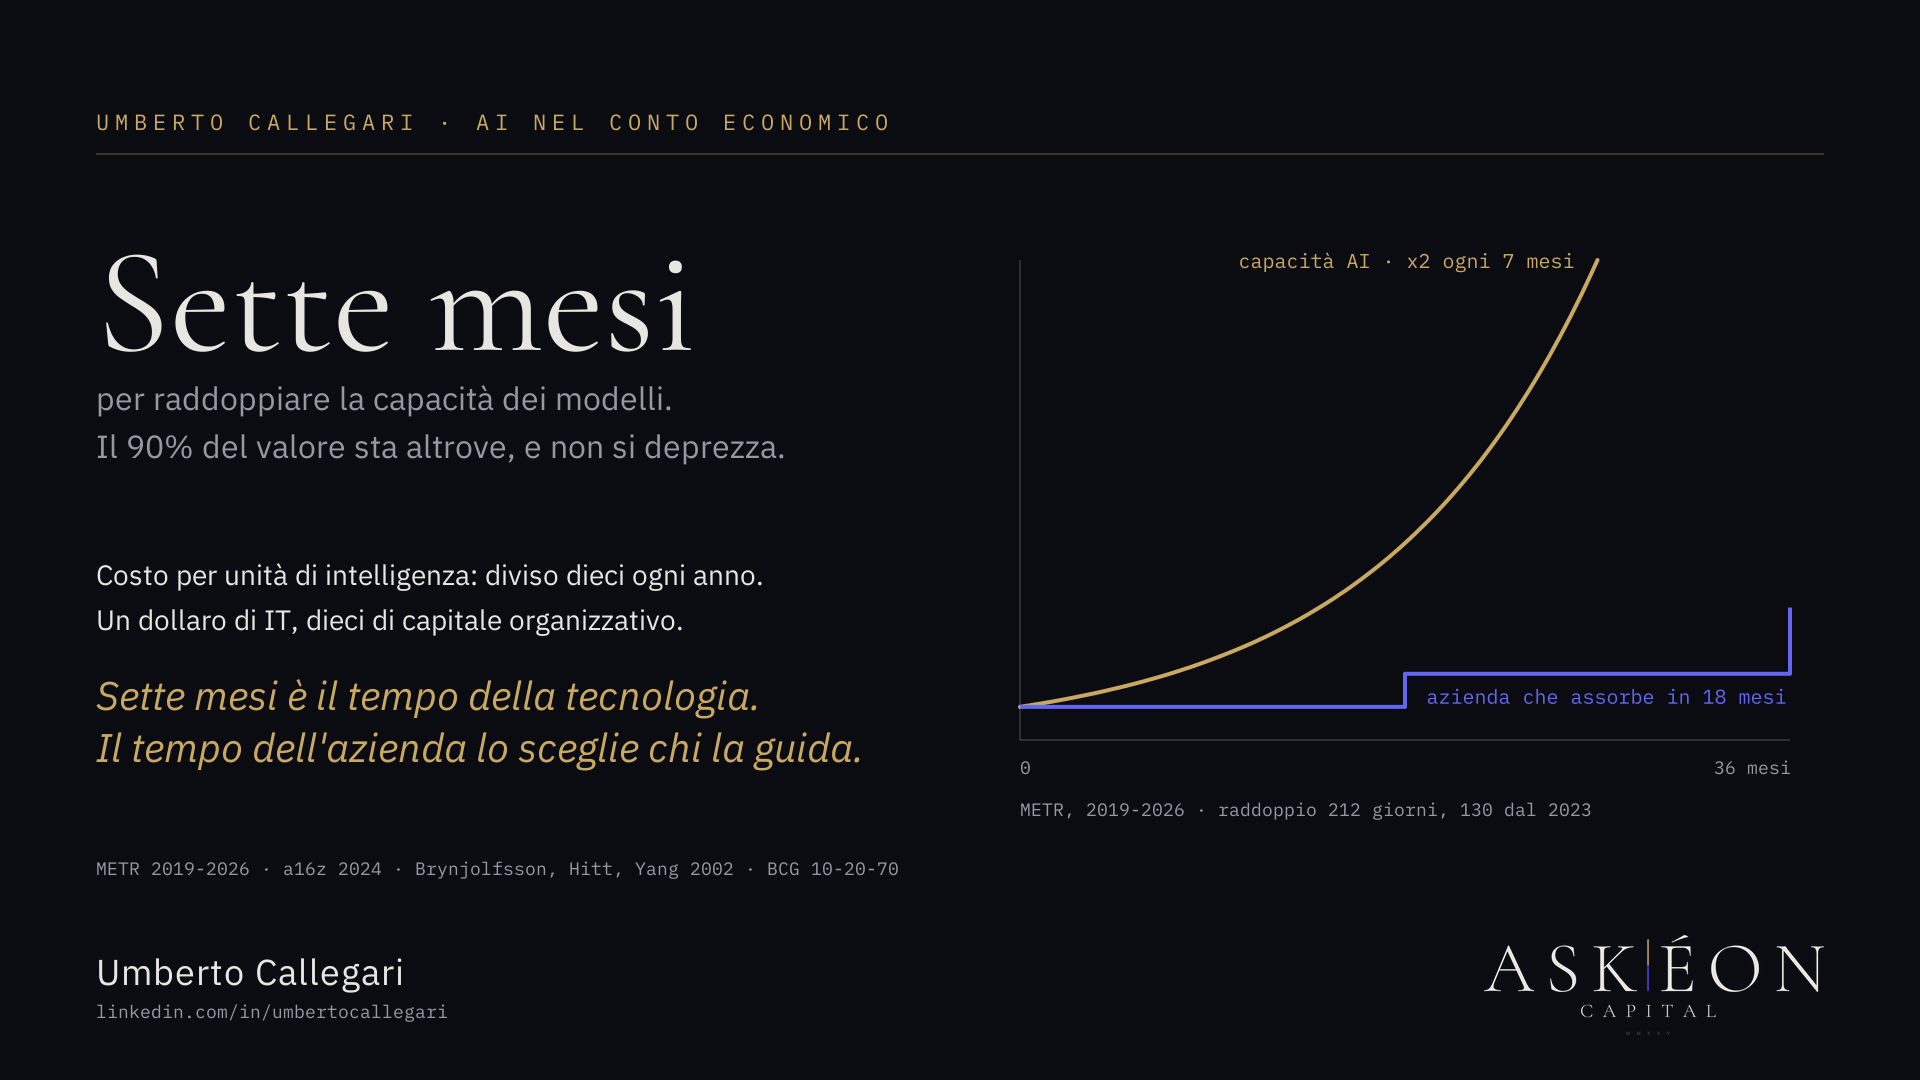
Ogni sette mesi la durata dei compiti che un sistema di intelligenza artificiale sa portare a termine da solo raddoppia. Lo misura METR, l'istituto che da anni traccia la capacità dei modelli su compiti reali: nel 2019 erano secondi, a inizio 2025 un'ora, a febbraio 2026 oltre dieci ore di lavoro umano equivalente. Il periodo di raddoppio stimato sull'intera serie 2019-2025 è di circa 212 giorni. Sui modelli usciti dal 2023 in poi scende a circa 130. Nessuna tecnologia industriale si è mai mossa così: non l'elettricità, non il computer, non internet.
Dall'altro lato c'è il ciclo con cui un'azienda decide. Budget a ottobre, business case a gennaio, selezione del fornitore in primavera, pilota in estate, valutazione a fine anno, scalabilità nel budget successivo. Diciotto mesi dal bisogno al risultato, nel caso migliore. In diciotto mesi la tecnologia su cui è stato costruito il business case è raddoppiata tre volte. Il pilota, quando arriva alla valutazione, misura una cosa che non esiste più.
Questa è la spiegazione del numero che tutti citano e nessuno spiega. Il 95% dei piloti di AI generativa non produce alcun effetto misurabile sul conto economico (MIT NANDA, 2025, 300 implementazioni analizzate). Il 6% delle aziende vede l'AI nell'EBIT, per almeno il 5% (McKinsey, novembre 2025, 1.993 rispondenti). La spiegazione comoda è che la tecnologia è immatura. È falsa. La spiegazione vera è che le aziende applicano a una tecnologia che raddoppia un processo che somma.
I tre difetti del processo lineare
Il processo annuale ha tre difetti strutturali davanti a una curva esponenziale, e ognuno dei tre è visibile nei dati.
Il business case misura la cosa sbagliata. Calcola il ritorno su un costo che sta crollando e su una capacità che sta esplodendo: sottostima il ritorno, sovrastima il costo, e la decisione viene rimandata esattamente nel momento in cui andrebbe presa. Il costo per unità di intelligenza, a parità di qualità, è sceso di un ordine di grandezza l'anno negli ultimi tre anni. Un business case scritto a gennaio sul prezzo di gennaio è sbagliato di dieci volte a dicembre.
E guarda nella direzione sbagliata, perché il costo che crolla è quello della tecnologia, che è la parte piccola. Brynjolfsson, Hitt e Yang lo hanno misurato nel 2002 sui computer: per ogni dollaro di capitale informatico, il mercato riconosceva alle aziende circa dieci dollari di valore, e quei dieci dollari erano capitale organizzativo, cioè processi, competenze e modi di lavorare costruiti attorno alla macchina. BCG lo riassume in una regola che vale ancora: il 10% dello sforzo sta negli algoritmi, il 20% nella tecnologia e nei dati, il 70% nelle persone e nei processi. Il 90% del valore sta altrove rispetto alla tecnologia e, a differenza della tecnologia, non si deprezza: un processo ridisegnato attorno a un modello vale anche quando quel modello è stato sostituito da uno due volte più capace.
La delega è a chi non controlla il margine. L'AI viene affidata a una funzione, l'IT o l'innovazione, che per definizione non risponde dell'EBITDA. Una funzione che non controlla il margine non può metterci dentro nulla. McKinsey lo conferma per differenza: il 6% che vede l'EBIT è tre volte più propenso a usare l'AI per trasformare il business che per guadagni di efficienza locali, e lo fa perché la decisione sta in cima, non in una funzione di staff.
Il perimetro del pilota è un processo solo. Il valore sta nell'intersezione tra i processi, dove i dati prodotti da uno diventano l'input dell'altro. Il pilota, per costruzione, tocca un processo e lo isola. Il MIT lo misura dal lato opposto: i piloti che funzionano stanno nel back office, dove i processi si toccano, e le aziende che comprano soluzioni da fornitori specializzati riescono il 67% delle volte contro un terzo di quelle che costruiscono in casa un pezzo alla volta.
Cosa fa il 6%
Le aziende che stanno nel 6% hanno smesso di trattare l'AI come un progetto con un inizio e una fine e hanno cominciato a trattarla come una proprietà dell'azienda, al pari della qualità o del controllo di gestione. Non hanno un budget AI: hanno un budget per ogni processo, e ogni budget contiene l'AI. Non hanno un responsabile AI: hanno responsabili di margine che rispondono di quanta AI c'è nel loro margine. Non fanno piloti: fanno iterazioni, con un ciclo di settimane, perché una tecnologia che raddoppia ogni sette mesi si governa solo con un ciclo decisionale più corto del suo tempo di raddoppio.
Metà del 6%, dice McKinsey, dichiara di usare l'AI per trasformare il business, e la maggior parte sta ridisegnando i flussi di lavoro da zero. L'80% di tutte le altre dichiara come obiettivo l'efficienza. La differenza tra ridisegnare e rendere efficiente è la differenza tra il 6% e il 94%.
Dove il ciclo è già corto
Una PMI italiana non ha un ciclo di diciotto mesi. Ha un imprenditore che decide in una riunione, un responsabile di produzione che conosce ogni passaggio e un bilancio che dice dove sta il margine. Il ciclo decisionale può essere di settimane. È l'unico vantaggio strutturale che una PMI ha sull'AI rispetto a una grande azienda, ed è il vantaggio che quasi sempre butta via, in uno di due modi.
Il primo è importare il processo delle grandi: business case, selezione del fornitore, pilota, valutazione. Un'azienda da 30 milioni che adotta il calendario di una da 3 miliardi ne eredita i diciotto mesi senza averne la struttura. Il secondo è non decidere: aspettare che la tecnologia si assesti. Una tecnologia che raddoppia ogni sette mesi non si assesta. Chi aspetta un anno misura una distanza doppia; chi ne aspetta due, quadrupla.
Per questo il modo in cui lavoriamo è costruito sul tempo prima che sulla tecnologia. Si parte dal bilancio, non da un elenco di casi d'uso: cinque settimane per dire dove sta il margine, quali processi lo producono e dove l'AI lo sposta, in euro di EBITDA. Poi iterazioni di otto-dodici settimane, ognuna con un indicatore nel conto economico e una decisione presa in cima, da chi risponde del margine, non da una funzione di staff. E ogni sette mesi si rifà il conto, perché nel frattempo la tecnologia è raddoppiata e il piano a trentasei mesi va riscritto, non difeso. Dove c'è operatività, visione e un ciclo corto, possiamo anche entrare nel capitale con un ruolo operativo: non siamo un fondo, e chiediamo all'azienda lo stesso tempo che chiediamo a noi.
La domanda da fare in consiglio
La domanda che un amministratore delegato dovrebbe portare in consiglio non è quanto investiamo in AI quest'anno. È qual è la lunghezza del nostro ciclo decisionale, e che rapporto ha con la velocità della tecnologia che stiamo cercando di adottare. Se il ciclo è di diciotto mesi e il raddoppio è di sette, la risposta a qualunque investimento è già scritta: arriverà tardi, misurerà la cosa sbagliata e finirà nel 94%.
Sette mesi è il tempo della tecnologia. Il tempo dell'azienda lo sceglie chi la guida.
Il problema non è mai stato la tecnologia. È il calendario con cui la si compra.
UC
Umberto Callegari è Chairman di Askéon Capital. In Microsoft è stato Chief Digital Officer Western Europe e poi Worldwide Commercial Lead dell'industry advisory; in precedenza Accenture, Monitor Deloitte e Octo Telematics.
Fonti: METR, Measuring AI Ability to Complete Long Tasks (2025) e dataset aggiornato a febbraio 2026; MIT NANDA, The GenAI Divide: State of AI in Business 2025 (300 implementazioni); McKinsey, The State of AI 2025 (5 novembre 2025, 1.993 rispondenti, 105 paesi); a16z, LLMflation: LLM inference cost is going down fast (2024); Brynjolfsson, Hitt, Yang, Intangible Assets: Computers and Organizational Capital, Brookings Papers on Economic Activity, 2002; BCG, la regola 10-20-70 per l'AI.