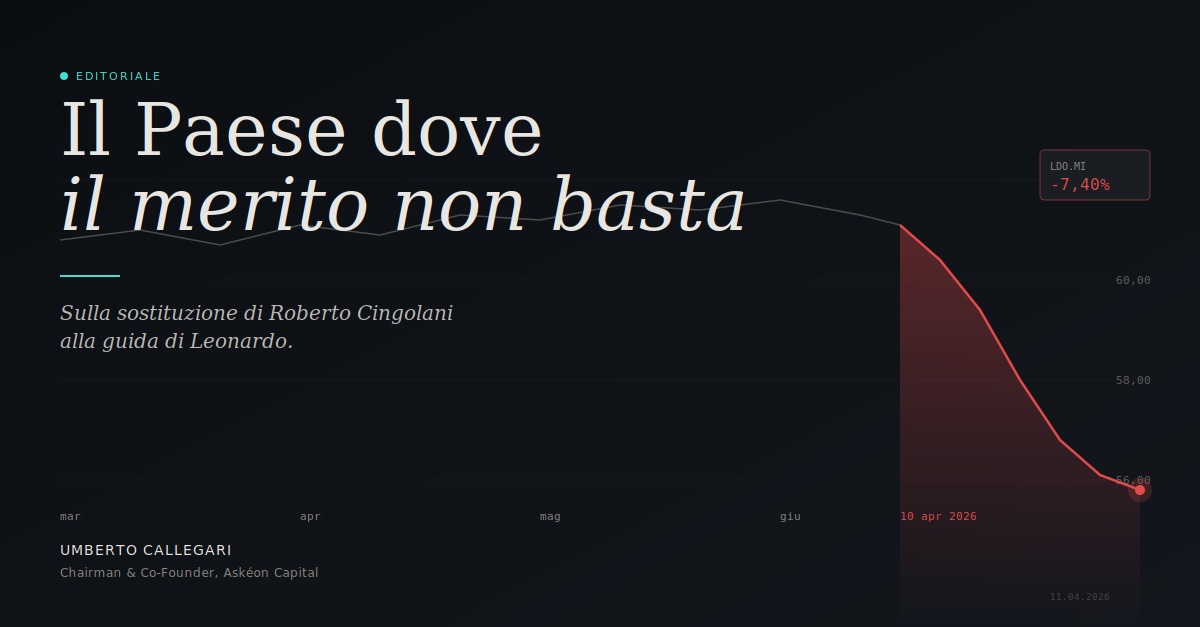
Roberto Cingolani, dopo tre anni alla guida di Leonardo, è stato sostituito. Il titolo ha fatto +780% dall'invasione russa dell'Ucraina, +500% nei soli tre anni del suo mandato, record a 64 euro il 18 marzo scorso. Portafoglio ordini 24 miliardi nel 2025, piano industriale 2026-2030 con ordini cumulati a 142 miliardi e ricavi a 126, EBITA atteso a 3,59 miliardi, più del doppio del livello attuale. Conversione del free cash flow al 58%, debito netto su EBITDA a 0,4 volte, revisioni al rialzo degli utili +42% negli ultimi 15 mesi contro una media di settore del 26%.
Barclays, il giorno prima della rimozione, ha alzato il target price da 71 a 74 euro e ha scritto che considera il management "componente essenziale della tesi di investimento". Il Financial Times ha citato due investitori che parlavano sotto anonimato: "non esiste alcuna giustificazione economica, la rimozione è politica". Il titolo ha perso il 7,4% in una seduta alla sola voce del cambio.
E Cingolani è stato sostituito comunque.
Questa vicenda non è un caso di cattiva lettura del campo. Chi racconta la storia di un amministratore delegato che "non ha capito la politica" sta scrivendo la versione comoda, quella che rassicura i manager, quella che contiene la promessa implicita che alla prossima basterà studiare meglio. Cingolani arrivava da ministro del governo Draghi. Aveva attraversato Palazzo Chigi nei mesi più caldi della crisi energetica. Uno che occupa quella poltrona il potere lo conosce da dentro. La tesi dell'errore di lettura, in questo caso, è offensiva e fattualmente sbagliata.
La storia vera è un'altra, e si ricostruisce dai fatti pubblici, non dai retroscena.
In tre anni Cingolani ha firmato quattro grandi partnership industriali. Con la tedesca Rheinmetall sui carri armati, attraverso la joint venture Leonardo Rheinmetall Military Vehicles. Con la turca Baykar sui droni. Con la britannica BAE Systems e la giapponese Mitsubishi sul Global Combat Air Program, il caccia di sesta generazione. Con la francese Airbus e la francese Thales nello spazio, attraverso l'operazione Bromo, un gruppo da 6,5 miliardi di fatturato e 25.000 dipendenti destinato, nelle sue stesse parole, a diventare "un campione non solo continentale ma globale". Il 27 novembre 2025 ha presentato il Michelangelo Dome, un programma di difesa aerea integrata da oltre 20 miliardi, con i primi test in Ucraina dal 2026.
Quattro alleanze su quattro guardano a Europa, Regno Unito, Giappone, Turchia. Nessuna guarda agli Stati Uniti. Questa non è una coincidenza. È una dottrina industriale esplicita, dichiarata in più interviste, ripetuta nei piani al mercato. "Il riarmo dell'Europa non si può rimandare." "L'industria europea non è debole, è frammentata. Alleanze basate su sinergie industriali precise possono dare i frutti migliori." Cingolani ha costruito deliberatamente una Leonardo che smette di essere sub-fornitore nella catena americana e diventa il nodo di una difesa continentale europea integrata. Questa è la sua eredità industriale vera, e questa è anche esattamente la ragione per cui è stato rimosso.
Le ragioni della rimozione le ha scritte Equita in un report di analisti, non un retroscena di cronaca politica. Quattro punti, tutti verificabili. Primo, "alcune nomine interne" non gradite. Secondo, "resistenza a trasferimenti di tecnologie e co-produzioni in Arabia Saudita", cioè Cingolani ha detto di no a Riad. Terzo, "modalità di presentazione del programma Michelangelo Dome", cioè ha sollevato un progetto di sovranità europea che ha irritato l'alleato americano e imbarazzato la premier in un vertice internazionale dove era stata smentita in pubblico da francesi e tedeschi. Quarto, "risultati delle joint venture internazionali con pochi prodotti made in Italy", cioè ha integrato Leonardo nella filiera europea invece di trattenere la sovranità industriale nazionale.
Tradotto in prosa non da analisti, il capo d'accusa è questo: Cingolani ha scelto la direzione giusta per Leonardo e per l'Europa, contro la direzione che gli avrebbe garantito la riconferma. Lo sapeva. Lo ha fatto lo stesso. Non ha sbagliato nulla. Ha pagato il prezzo di una scelta consapevole.
Questa è la parte che va detta senza eufemismi, perché è l'unica che conta. In questo Paese, e probabilmente non solo in questo, chi fa bene e chi fa giusto non viene semplicemente "ignorato" dal sistema politico. Viene spesso sacrificato proprio perché fa bene e fa giusto. I risultati solidi rendono un amministratore delegato meno ricattabile. Le scelte industriali coerenti gli costruiscono un'alternativa al solo sponsor politico italiano. Le partnership internazionali gli danno referenze che vanno oltre il perimetro del consenso di maggioranza. Tutto questo, che per gli investitori è valore e per il Paese è futuro, per un potere politico in difficoltà diventa minaccia. Un manager che produce numeri e tiene la schiena dritta è esattamente il profilo che un governo debole non può tollerare in una partecipata strategica, perché non ha leve per piegarlo. L'unica leva che resta è la non riconferma alla scadenza naturale del mandato.
Non è una tragedia personale di Cingolani. È un problema di architettura del potere italiano. Le partecipate strategiche, da decenni, non sono trattate come aziende. Sono trattate come estensioni del perimetro politico. Gli amministratori delegati non sono CEO, sono commissari con obbligo di sintonia. Quando un CEO dimentica la clausola implicita, quando inizia a pensare di guidare davvero l'azienda che ha in mano, il sistema reagisce in automatico. Non è ideologia di destra né di sinistra. È continuità di metodo che attraversa tutte le stagioni politiche della Prima, della Seconda e di questa Terza Repubblica.
Il costo di questo metodo non si vede nell'immediato. Si vede nelle decisioni che non vengono prese. Nelle alleanze che non vengono concluse. Nei manager bravi che, dopo aver osservato da fuori cosa è successo a Cingolani, calibreranno le proprie ambizioni al ribasso. Nei talenti italiani che preferiranno servire altre bandiere perché lì il merito è trattato come asset, non come minaccia. Nei piani industriali che diventeranno più timidi, più allineati, più prevedibili. Quando Equita scrive che il cambio genererà "una fase di incertezza strategica rispetto alle joint venture in ambito europeo create da Cingolani", non sta facendo retorica. Sta dicendo che ogni futuro partner internazionale di Leonardo guarderà questa vicenda e si chiederà se valga la pena di investire relazioni di lungo periodo in un'azienda dove il CEO può essere sostituito al primo disallineamento con l'azionista politico. La risposta, quasi sempre, sarà tiepida. E quella tiepidezza è un costo industriale reale, anche se non comparirà mai in un bilancio.
C'è poi una questione più personale che riguarda tutti noi che facciamo impresa, che sediamo in consigli di amministrazione, che gestiamo aziende complesse con azionisti difficili. Di fronte a questa vicenda c'è un bivio di metodo, ed è un bivio che prima o poi ciascuno deve affrontare. La prima strada è la più pratica, e consiste nell'imparare a leggere i segnali politici per adeguarvisi. Costruire alleanze che piacciono allo sponsor. Fare le nomine che lo sponsor vuole. Non dire di no a Riad se lo sponsor tiene alla relazione. Vendere narrazioni compatibili. Questa strada garantisce la riconferma, l'ampliamento del perimetro, la carriera lunga. Il suo costo è che l'azienda, e per estensione il Paese, non cambia mai. Si ottimizza dentro il perimetro del consenso, non si sposta il perimetro.
La seconda strada è quella che ha scelto Cingolani. Leggere i segnali, capirli perfettamente, e decidere ugualmente in base a quello che è giusto per l'azienda e per il sistema industriale. Questa strada produce risultati veri, partnership solide, valore per gli azionisti, utilità per il Paese. Il suo prezzo è che, al momento del rinnovo, ti ritrovi solo. Gli investitori ti difenderanno con i report. Gli analisti alzeranno il target price. I giornali scriveranno che non c'è giustificazione economica. E tu sarai sostituito comunque, perché la decisione non si gioca su quel tavolo.
Scrivere questo articolo non significa dire che la seconda strada sia giusta e la prima sbagliata. Ciascuno fa la scelta che può sostenere. Significa dire che il Paese paga un prezzo enorme ogni volta che chi sceglie la seconda strada viene trattato come Cingolani. Perché ogni volta manda un segnale chiaro a tutti gli altri che stanno considerando la stessa decisione. E quel segnale, moltiplicato per vent'anni di vicende simili in tutte le partecipate e in molte aziende private con azionisti forti, è una delle ragioni strutturali per cui l'Italia non cresce come dovrebbe, non attrae i talenti che dovrebbe, non produce i campioni globali che avrebbe i mezzi di produrre. Non è solo una questione di tasse, di burocrazia, di giustizia lenta. È una questione di come viene trattato chi fa bene. E in questo Paese, troppo spesso, chi fa bene paga.
A Cingolani auguro personalmente una nuova vita professionale all'altezza della sua intelligenza e del suo coraggio. Al resto del sistema vorrei solo dire una cosa, ed è la cosa più semplice di tutte. Se continuiamo a trattare l'eccellenza esecutiva come una minaccia invece che come un bene comune, tra dieci anni ci ritroveremo con amministratori delegati più docili, partecipate più piccole, industria della difesa meno rilevante, e un Paese meno sovrano proprio mentre pensiamo di difendere la sovranità. Le due cose non sono in contraddizione. Sono la stessa cosa, letta da due lati diversi.
Il merito, da solo, non basta. Questo lo sappiamo. La domanda vera, quella che dovremmo porci tutti insieme e ad alta voce, è se siamo ancora disposti a costruire un Paese in cui fare la cosa giusta non sia strutturalmente incompatibile con la possibilità di restare al proprio posto. Finché la risposta è incerta, Cingolani continuerà a essere il simbolo di una generazione di manager che hanno scelto di fare bene sapendo cosa sarebbe costato. E ogni volta che succede, noi perdiamo tutti qualcosa di irrecuperabile.